



- [2026.09.30]
- 取引相場のない株式の評価はどう変わる?(現時点の公表内容まとめ)
非上場会社の株式(税法では「取引相場のない株式」と呼びます)の相続税・贈与税の評価方法が、早ければ令和10年(2028年)1月から大きく変わる見込みです。まだ確定ではありませんが、国税庁の有識者会議で具体的な案が出てきました。
非上場株式には市場の株価がないため、相続や贈与のときは国税庁のルール(財産評価基本通達)で株価を計算します。このルールは昭和39年に作られ、骨格はほぼ変わっていません。今回は、2026年9月末時点で公表されている内容をご紹介します。
現在のルールでは、会社の規模などによって計算方法が変わります。
|
会社の規模など |
原則の計算方法 |
|---|---|
|
大会社 |
類似業種比準方式(上場している同業他社の株価と比べて計算) |
|
中会社 |
類似業種比準方式と純資産価額方式の併用 |
|
小会社 |
純資産価額方式(会社の財産を時価で洗い直して計算) |
|
少数株主 |
配当還元方式(受け取る配当金から計算) |
一般に、類似業種比準方式の方が評価額は低く出やすく、「会社が大きいほど相対的に安く評価される」という状況が生じていました。2024年11月に会計検査院がこの評価額の差を指摘したことを受け、国税庁は2026年4月に有識者会議を立ち上げ、ほぼ月1回のペースで議論を続けています。
国税庁が示した「たたき台」
8月20日の第5回会議で見直しの方向性が示され、9月16日の第6回会議では計算方法の細部まで議論が進みました(国税庁 第5回資料)。
原則として「残余利益方式」に一本化
大会社・中会社・小会社で計算方法を変える仕組みをやめ、規模にかかわらず同じ方法で評価する案です。類似業種比準方式は廃止の方向とされています。新しい方法は、ざっくり言うと次の計算です。
評価額 = 決算書上の純資産(簿価) ± 数年分の「超過収益」
「超過収益」とは、会社が普通に期待される水準を上回って稼いだ利益のことです。よく稼ぐ会社は純資産より高く、赤字や低収益の会社は純資産より低く評価されます。また、帳簿の数字をベースにするため、土地などを時価で洗い直す作業は原則不要になります。
今回の内容はあくまで「案」です。超過収益の計算に使う還元率の水準、特定の評価会社の判定基準、配当還元方式の対象となる株主の範囲、経過措置の有無など、細部はまだ決まっていません。会議では、日本商工会議所から事業承継への影響を懸念する声も出ています。
スケジュールは、今秋に見直し案をまとめ、令和9年度税制改正を経て、早ければ令和10年1月から適用されると報じられています。
案のとおりになった場合、一般的には次のような影響が考えられます。
- 規模が大きく、利益の出ている会社は、評価額が上がる可能性があります。
- 昔から持っている土地の含み益が大きい会社や、低収益の会社は、下がることもあります。
- 役員退職金などで一時的に株価を下げる対策は、効果が薄れる可能性があります。
「うちは上がるのか、下がるのか」は、実際に計算してみないとわかりません。慌てる必要はありませんが、現行ルールでの自社株評価を把握し、新しい案で試算した場合と比べておくと安心です。
※本記事は2026年9月末時点の公表資料・報道をもとにしており、内容は今後変更される可能性があります。
- [2026.08.19]
- 甲子園
甲子園に行ってきました。
秋田代表横手高校ー福井代表敦賀気比高校の1戦です。
横手高校は57年ぶりの甲子園出場。地元から大応援団が駆けつけていました。
チャンス時には、横浜ベイスターズのチャンステーマ「Go for it!」の大合唱。圧巻です。
対する敦賀気比は、雰囲気に飲み込まれないよう終始落ち着いた姿勢で、さすが常連校といった感じでした。
試合は敦賀気比が10対0で勝利とワンサイドゲームとなりましたが、最後まで全力を尽くす高校球児のひたむきな姿にエネルギーをたくさんもらいました。
来年も必ず観に行ってきます!
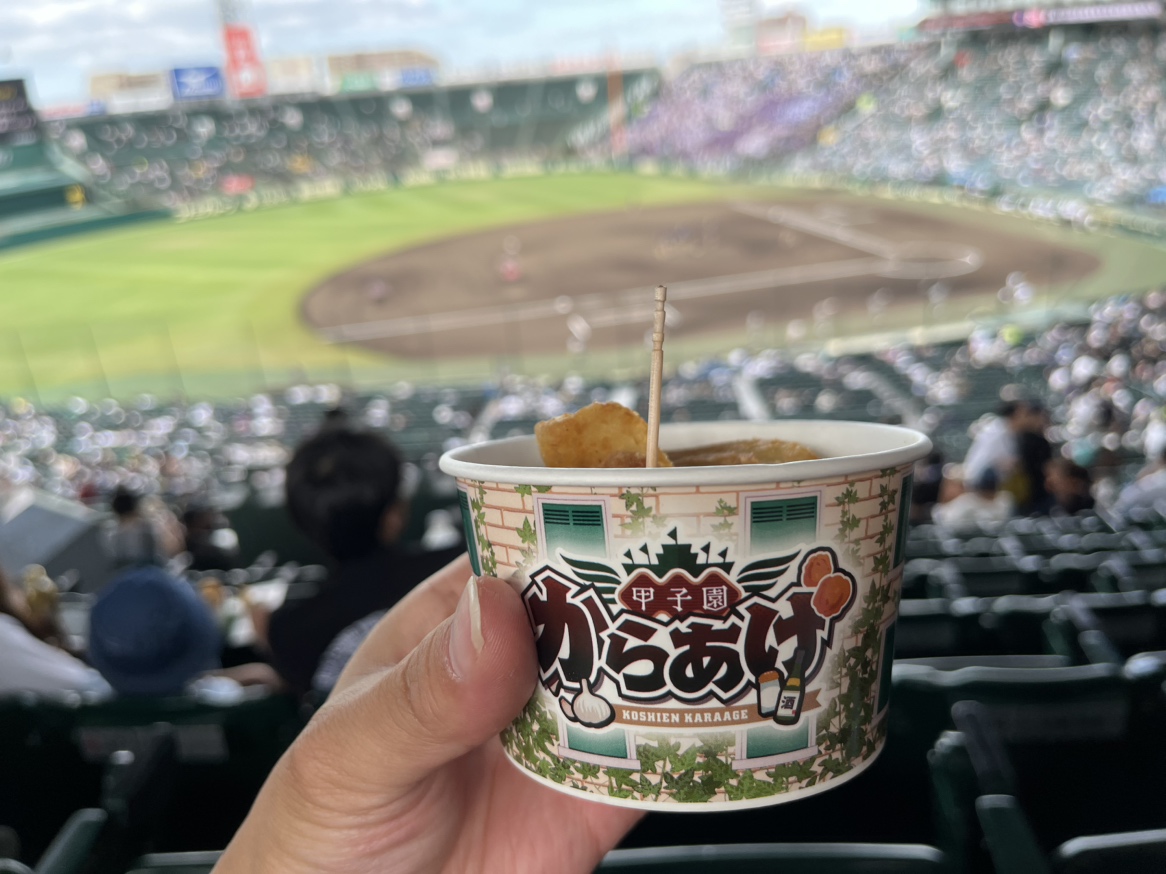
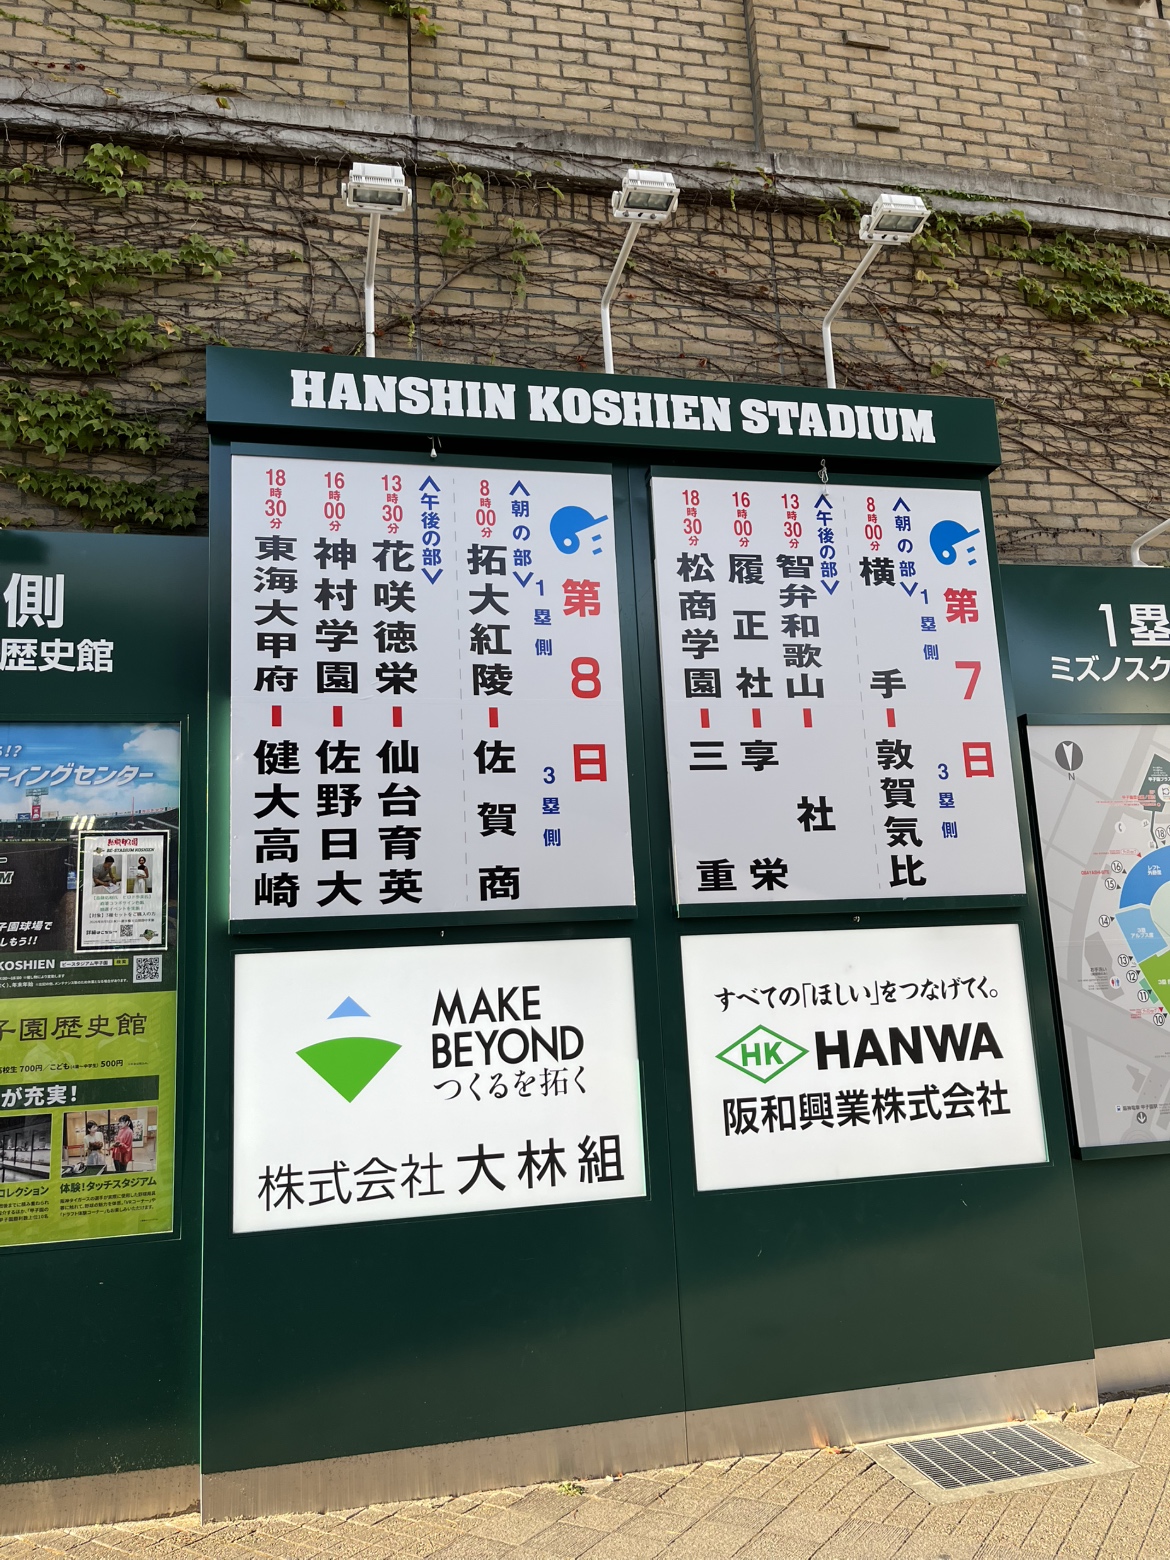
(井手野下)
- [2026.08.10]
- 最近の楽しみ
先日、東野圭吾さんの訃報を知り、寂しい気持ちになりました。
これまでいろいろな作品を楽しませてもらいましたが、
特に「秘密」のラストには驚かされ、今でも強く印象に残っています。
近々映画が公開される「白鳥とコウモリ」も面白く、もう新作が読めなくなるのは残念です。
最近、動画配信サービスのU-NEXTを半年間無料で利用できる機会があり、加入しました。
子どもが動画を見過ぎるのが心配で、サブスクには少し慎重だったのですが、
今では私が映画を見ています(笑)
そして、以前から気になっていた海外ドラマ「SUITS」も見始めました。
シーズンが長いのでなかなか手をつけられずにいましたが、これを機に少しずつ楽しんでいます。
それにしても、やり手の弁護士の主人公ハーヴィーがかっこいい。
仕事では圧倒的な強さを見せる一方、時折見せる不器用なやさしさがまた魅力的です。
子どもに「見過ぎはダメ」と言っていたのは誰だったのか。
しばらく「SUITS」を楽しみたいと思います。
- [2026.08.07]
- 青色申告特別控除の見直し
不動産所得または事業所得のある個人の青色申告者が受けられる青色申告特別控除が、令和9年分から見直されます。
【現行】
65万円、55万円、10万円の3種類
【改正後】
75万円、65万円、10万円の3種類
最大で75万円の控除となりますが、75万円控除の要件は以下のとおり少し厳しくなっています。
①確定申告期限までに届出書を提出
②複式簿記による記帳
③確定申告を期限内に電子申告
④優良な電子帳簿の保存または請求書データ等との自動連携
特に④の要件を満たすことが可能かどうかの判定が必要です。
次に65万円控除の要件は以下のとおりです。
①複式簿記による記帳
②確定申告を期限内に電子申告
最後に10万円控除についてです。
こちらは、複式簿記による記帳をし書面で申告した場合、または簡易簿記による記録の場合、に受けられるのですが、注意点があります。
「不動産所得または事業所得があり、前々年の収入が1,000万円を超えている場合、簡易簿記による記録では10万円控除が受けられなくなる」という点です。
該当する人は、複式簿記による記帳をして控除を受けられるようにするべきなのか、それとも控除を受けないのか、判断が必要になります。
- [2026.07.29]
- ルビを振れ
男女2人組音楽ユニット「名誉伝説」の楽曲、「ルビを振れ」をご存知でしょうか?
キャッチーでどことなくノスタルジックな聞きやすい楽曲です。
女性ボーカルこたにさんの声もこの曲にピッタリ。
辞書にも載っていない私の名前に、貴男なりのルビを振ってみて!というストーリー。
サビの部分で
今だ 私と書いて別品と読め 私と書いて上品と読め・・・
と続いていくのがとても楽しい曲です。一度聞けばすぐ口ずさんでしまいます。
名は体を表すという言葉があります。
名が実体そのものを表しているということですね。
本来の意味とは少し離れますが、わたし的なこの言葉の解釈は、
「名」が夢や希望、目標といったもので、「体」が自分自身。
「俺は海賊王になる!」という有名な漫画のフレーズがありますが、
わたし的には、当に名は体を表そうとしています。
若い頃は沢山、夢や希望があって、俺が世界を回してやるみたいな妄想もありましたが、
年を拾った今は、世間に振り回される現実があります。
自分自身が萎れてなくなってしまう前に、小さくてささやかでもいいから
新たな「名」を付けたいものです。
「ルビを振れ」の歌詞、一番大事なのは「今だ」かも知れません。
さあ、今日は自分の名前にどんなルビを振りましょうか?
( 大 嶋 )
- [2026.07.27]
- そろそろ知っておきたい、インボイスの「2割特例」が終わったあとのこと。
インボイス制度が始まってから、早いもので3年経ちましたね。
制度が始まったタイミングで「インボイスに登録して『2割特例』で確定申告しているよ」という事業者さんも多いのではないでしょうか。
実はこの「2割特例」、ずっと使えるわけではなく、そろそろ終わりの時期が見えてきています。
今回は、「で、結局これからどうなるの?」というポイントを解説しますね。
① 払う税金が増える?「2割特例」の終わりとその後
まずは、ご自身の確定申告に直接関係してくる「納める消費税」のお話です。
ちなみに「2割特例」というのは、インボイスをきっかけに免税事業者から登録した方(2年前の売上が1,000万円以下などの条件を満たす方)が使える、売上にかかった消費税の2割だけ納めればOKという負担を軽くするためのルールです。
これまで使えていたこの2割特例ですが、令和8年(2026年)9月30日を含む事業年度・年(課税期間)で終了となります。
-
個人事業主の場合
令和8年分(2026年分)の申告で2割特例が終了します。
ただし、翌年の令和9年・10年分については、負担緩和策として「3割だけ納めればOK」という「3割特例」が用意されています。
-
法人の場合
法人の場合は、決算月によって2割特例が終わる時期が少しずつ変わってきます。
そして注意が必要なのが、法人は「3割特例」が使えないという点です。2割特例が終わった後は、自分で選択して「原則課税」か「簡易課税」で計算することになります。
法人の社長さんは特に、「うちの会社はいつまで2割特例が使えて、次はどちらの計算方法を選ぶのがトクか」を早めにシミュレーションしておくと安心ですね。
② 取引先(買い手)側のルールもこっそり変わります
ここまでは「自分が払う税金」でしたが、実はお仕事を出してくれる取引先(買い手)側のルールも、段階的に変わっていきます。
-
経過措置が80%から「70%」へ
取引先が「インボイスに登録していない人」に払ったお金について、これまでは80%仕入税額控除できていました。
これが、令和8年10月1日という「日」を境に、一斉に「70%」へ下がります。
(※自分の税金の計算特例は「事業年度や年」単位で切り替わりますが、この控除率は「令和8年10月1日の取引から」切り替わります)
-
特定の相手からは「1億円まで」の制限も
さらに、これまでは特定の免税事業者さんからの仕入れについて「年間10億円まで」経過措置が使えていましたが、これが「年間1億円まで」へとグッと引き下げられました。1億円を超えるような大きな取引の場合、超えた分は控除が使えなくなるという細かいルールも追加されています。
【どれくらい負担が増えるの?】
たとえば、取引先が免税事業者さんに消費税10万円分(税込110万円)のお仕事を発注していた場合:
-
80%控除のとき:
8万円引けたので、取引先の負担(引けない分)は 2万円 -
70%控除になると:
7万円しか引けなくなるので、取引先の負担は 3万円
つまり、同じ取引でも取引先の税負担が1万円増える計算になります。
※ちなみに、どんな事業者がこの控除を使うの?
買い手側が「本則課税(一般課税)」で申告している場合に、この70%(80%)控除を使います。「簡易課税・二割特例」を選んでいる事業者さんは、そもそも仕入先のインボイスの有無に関係なく決まった割合で計算するため、この控除ルール自体が関係してきません。
【つまり、どういうこと?】
取引先からすると、令和8年10月1日からは「インボイスがない取引だと、ちょっと税金の負担が増えちゃうな...」という状態になります。
そのため、まだインボイスをとっていない事業者さんは、取引先から「そろそろ登録しない...?」と相談される場面が、今後増えてくるかもしれませんね。
水川
- [2026.07.14]
- AIの話
よつば会計の武田です。
最近、AI検索エンジンというものを使う機会がありました。単語ではなく文章の形で問答ができるというのは便利ですね。
今まではAIというと研究開発の段階、あるいは専門機関で使用するものというイメージだったのですが、自分が触れるくらい一般的なものになったのかという思いです。単なる検索にとどまらず、文章の作成や校正までしてくれるものもあるそうで、今書いているこの文章もAIに全部書いてもらったものなのかもしれません。
実際には武田がちゃんと書いていますよ。オリジナルであると言える程度には、文章に癖が出ているんじゃなかろうかと。
AIで書いた文章は整いすぎているのが欠点というか、それこそAIで描いた絵のように何かのっぺりしていて違和感に気づくことがあるので、揺れ・ゆらぎみたいな曖昧な部分があった方が、読む側にも思考の引っかかりができるのではないかと思います。
自分がここに書くような雑文であれば、多少粗削りでも癖が出ている文章を書きたいですね。
みなさんは癖のある文章書いていますか?
- [2026.07.02]
- ワールドカップ
よつば会計 梅田です。
先日ワールドカップ ブラジル戦凄い試合でした。
残念ながら負けてしまいましたが、ギリギリまでどちらが勝ってもおかしくない接戦でした。
サッカーは詳しくないので、昔はブラジルときくと勝てない相手と思いこんでいましたが日本はとても強くなっていて驚きました。
休憩があるとはいえ90分間走り続けながら視野を広くもち味方とコミュニケーションを取りながら相手の動きも考えてプレイする選手たちに改めてとんでもないマルチタスクをしているなと脱帽しました。
私たちの仕事もただ与えられたことをこなすだけではなく考えて動くことを大切にし続けないといけないなと思います。
- [2026.06.25]
- 令和8年10月から「ふるさと納税が」変わる!?
納税者に人気の「ふるさと納税」ですが、令和8年10月から新たなルールのもとで運用が始まります。
現在は、次の①と②を合計した金額が、寄付額の50%以内と定められています。
-
① 返礼品の額(寄付額の30%以内)
-
② 自治体がふるさと納税の運営に要する費用(ポータルサイト手数料、広告費、送料など)
令和8年10月1日以降は、この①+②の上限が 「寄付額の50%以内」から「40%以内」へ引き下げられます。
このルール変更により、納税者には次のような影響が想定されます。
-
同じ寄付金額でも、返礼品の質や量が下がる可能性がある
-
同じ返礼品を受け取るために、寄付金額が上がる可能性がある
従来と比べるとメリットが小さくなる可能性はありますが、それでもふるさと納税は魅力的な制度であることに変わりありません。
制度の特徴を理解し、これからも賢く活用していきたいところです。
- [2026.06.19]
- 基礎控除額104万円?!
よつば会計森下です。
令和8年は、給与の手取り額がアップする!
そんな話題を耳にする機会が増えてきました。その大きな理由が「基礎控除額の拡大」です。
【基礎控除額の推移】
令和元年まで:一律38万円
令和2年~令和6年まで:48万円(所得2,400万円超の場合段階的に減額)
令和7年:本則58万円 +加算で最大95万円
令和8年:本則は62万円 +加算で最大104万円
令和7年の基礎控除額「最大95万円」は、給与収入が200万3,999円以下の人が対象でした。
令和8年の基礎控除額「最大104万円」は、給与収入が665万円以下の人が対象となり、政府の試算では、給与所得者の約8割ほどが該当するとされています。
ただし、適用は「令和8年の年末調整」からです。
そのため、現時点で手取りが増えている実感はまだないかもしれません。
今年の年末調整の時に、いつもより還付額が多くなり、実感がわくのでしょうか?
なお、基礎控除額104万円は令和8・9年限定措置で、今後は2年ごとに見直しが行われる予定となっています。


- 2026年9月(1)
- 2026年8月(3)
- 2026年7月(4)
- 2026年6月(2)
- 2026年5月(3)
- 2026年4月(2)
- 2026年3月(1)
- 2026年1月(2)
- 2025年12月(3)
- 2025年11月(3)
- 2025年10月(3)
- 2025年9月(2)
- 2025年8月(2)
- 2025年7月(3)
- 2025年6月(4)
- 2025年5月(2)
- 2025年4月(3)
- 2025年1月(1)
- 2024年12月(4)
- 2024年11月(2)
- 2024年10月(4)
- 2024年9月(3)
- 2024年8月(4)
- 2024年7月(3)
- 2024年6月(2)
- 2024年5月(3)
- 2024年4月(3)
- 2023年12月(4)
- 2023年11月(3)
- 2023年10月(3)
- 2023年9月(2)
- 2023年8月(4)
- 2023年7月(3)
- 2023年6月(3)
- 2023年5月(3)
- 2023年4月(4)
- 2023年3月(1)
- 2023年1月(1)
- 2022年12月(5)
- 2022年11月(3)
- 2022年10月(2)
- 2022年9月(2)
- 2022年8月(4)
- 2022年7月(5)
- 2022年6月(4)
- 2022年5月(3)
- 2022年4月(2)
- 2022年3月(1)
- 2022年1月(3)
- 2021年12月(4)
- 2021年11月(2)
- 2021年10月(4)
- 2021年9月(2)
- 2021年8月(5)
- 2021年7月(2)
- 2021年6月(4)
- 2021年5月(3)
- 2021年4月(3)
- 2021年3月(1)
- 2020年12月(4)
- 2020年11月(2)
- 2020年10月(1)
- 2020年9月(3)
- 2020年8月(4)
- 2020年7月(3)
- 2020年6月(4)
- 2020年5月(4)
- 2020年4月(2)
- 2020年3月(1)
- 2020年2月(1)
- 2020年1月(3)
- 2019年12月(5)
- 2019年11月(2)
- 2019年10月(3)
- 2019年9月(5)
- 2019年8月(4)
- 2019年7月(3)
- 2019年6月(3)
- 2019年5月(2)
- 2019年4月(4)
- 2019年3月(1)
- 2019年2月(1)
- 2019年1月(1)
- 2018年12月(3)
- 2018年11月(2)
- 2018年10月(4)
- 2018年9月(2)
- 2018年8月(5)
- 2018年7月(4)
- 2018年6月(6)
- 2018年5月(2)
- 2018年4月(2)
- 2018年3月(1)
- 2018年2月(1)
- 2018年1月(4)
- 2017年12月(3)
- 2017年11月(2)
- 2017年10月(2)
- 2017年9月(3)
- 2017年8月(2)
- 2017年7月(2)
- 2017年6月(2)
- 2017年5月(2)
- 2017年4月(2)
- 2017年3月(2)
- 2017年2月(2)
- 2017年1月(2)
- 2016年12月(4)
- 2016年11月(2)
- 2016年10月(2)
- 2016年9月(2)
- 2016年8月(4)
- 2016年7月(2)
- 2016年5月(1)
- 2016年4月(1)
- 2016年3月(1)
- 2016年2月(1)
- 2016年1月(2)
- 2015年11月(3)
- 2015年10月(3)
- 2015年9月(3)
- 2015年8月(1)
- 2015年7月(2)
- 2015年6月(4)
- 2015年5月(2)
- 2015年4月(3)
- 2015年3月(2)
- 2015年2月(2)
- 2015年1月(4)
- 2014年12月(3)
- 2014年11月(1)
- 2014年10月(3)
- 2014年9月(2)
- 2014年8月(3)
- 2014年7月(1)
- 2014年6月(2)
- 2014年5月(1)
- 2014年4月(2)
- 2014年3月(3)
- 2014年2月(2)
- 2014年1月(1)
- 2013年12月(2)
- 2013年11月(3)
- 2013年10月(4)
- 2013年9月(4)
- 2013年8月(7)
- 2013年7月(9)
- 2013年6月(6)
- 2013年5月(4)
- 2013年4月(5)
- 2013年3月(7)
- 2013年2月(2)
- 2013年1月(4)
- 2012年12月(4)
- 2012年11月(5)
- 2012年10月(8)
- 2012年9月(8)
- 2012年8月(4)
- 2012年7月(6)
- 2012年6月(2)
- 2012年5月(1)
- 2012年4月(1)
- 2012年3月(2)
- 2012年2月(2)
- 2012年1月(1)
- 2011年12月(1)
- 2011年11月(1)
- 2011年10月(1)
- 2011年8月(2)
- 2011年1月(1)
- 2010年11月(1)


- よつば会計
- 〒733-0035広島県広島市西区南観音3-5-2空港通りビル5F TEL:082-234-0130

